

Een leven lang ben je in meer of mindere mate bezig met geld. Pensionering brengt nieuwe uitdagingen met zich mee op dat gebied. Geldzaken vindt de een leuk, de ander minder, maar iedereen vindt het belangrijk. Hoewel geen enkel huishouden hetzelfde is, komen de meeste vragen neer op de volgende vijf ongetwijfeld herkenbare onderwerpen, die we in deze maand en de komende maanden op deze site zullen belichten:
- Nieuwe regels voor het pensioen: De overgang naar de Wet toekomst pensioenen (Wtp) brengt vragen met zich mee als: Blijft mijn pensioen gelijk? Wat gebeurt er als de economie tegenzit? En is de eventuele achterblijvende partner wel goed beschermd?
- Wonen en de ‘stenen’: Veel senior-huiseigenaren hebben een mooie overwaarde in hun huis zitten, maar merken dat dit geld ‘vastzit in de stenen’. Huurders maken zich ook zorgen over stijgende huren en de energierekening.
- Toekomstige zorgkosten: Langer zelfstandig blijven wonen is fijn, maar brengt soms kosten met zich mee. Denk aan huishoudelijke hulp, woningaanpassingen of eigen bijdragen voor de Wmo of Wlz.
- Belastingen, schenken en sparen: Spaargeld staat op de bank of is belegd voor noodgevallen, maar wat betekent dat voor de belasting (box 3)? En hoe kun je de (klein)kinderen iets toeschuiven zonder dat de fiscus er met een te groot deel van doorgaat?
- Koopkracht en de dagelijkse boodschappen: Het leven is de afgelopen jaren een stuk duurder geworden. Waar werkenden soms een salarisverhoging krijgen, stijgen pensioenen niet altijd even hard mee. Het CBS liet zien dat de doorsnee koopkracht van gepensioneerden in 2025 met slechts 0,3% steeg (tegenover 2,2% voor werkenden).
Nieuwe regels voor het pensioen

Het ABP gaat op 1 januari over op het nieuwe pensioenstelsel. Op MijnABP.nl staat informatie over een eerste indicatie waarmee ieders maandelijkse pensioenbedrag (eenmalig) omhoog gaat in 2027: ca. 6% voor als je al met pensioen bent. Dat percentage is gebaseerd op de dekkingswaarde van alle beleggingen van het ABP ten opzichte van de te betalen toekomstige pensioenen (per eind 2025 was dat 124%). Komende maanden kan het zijn dat die 6%-toename nog verandert, maar door de gestegen rente dit jaar lijkt het erop dat die nog iets omhoog zou kunnen gaan (eind augustus 2026 was de dekkingsgraad gestegen tot 130%).
Minstens zo belangrijk is wat er na 2027 met het pensioenbedrag gebeurt. Dat is nu nog niet te zeggen. Dat hangt af van de beleggingsresultaten van het ABP in die komende jaren. Mochten die dalen, dan kan het pensioen ook dalen, maar die kans is niet zo groot. De mogelijke daling wordt namelijk gedempt doordat het gemiddelde rendement van de beleggingen over de laatste drie jaar+ als uitgangspunt genomen wordt voor de jaarlijkse aanpassing van het pensioen. Jaren met dalende beleggingsresultaten worden bovendien grotendeels gecompenseerd met de reserves die daarvoor aangehouden worden. Zijn ook die niet voldoende (meer), dan zou het pensioen kunnen dalen. Echter, ook in het huidige pensioenstelsel gingen pensioenen niet jaarlijks omhoog, zoals tijdens de kredietcrisis (2008) en coronacrisis in 2020 toen de beurzen wereldwijd daalden, zie onderstaande grafiek.

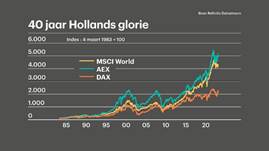
De wereldwijde aandelenbeurzen waarin het ABP belegt, hebben het iets beter gedaan dan de Nederlandse AEX, die het weer beter deed dat de Duitse DAX. Overigens belegt het ABP voor gepensioneerden grotendeels in obligaties, omdat die iets minder risicovol zijn dan aandelen of onroerend goed. Staatsobligaties kunnen echter ook in waarde dalen, en wel als de rente stijgt. Dat is momenteel in Frankrijk het probleem. Goed om je te realiseren dat we in Nederland ook nog de AOW als buffer hebben, en dat die de belastingbetaler duidelijk minder kost dan bijvoorbeeld het staatspensioen in Frankrijk, en beter is dan het Duitse pensioen.
Op MijnABP.nl staat eveneens – indien van toepassing – het partnerpensioen, dat ook verhoogd wordt bij de huidige dekkingsgraad. Een andere site met uitleg over pensioenen is pensioenduidelijkheid.nl.
Ons ABP pensioen wordt dus iets bewegelijker komende jaren, en dat heeft gevolgen. Je ziet bijvoorbeeld dat banken iets minder happig zijn om nieuwe hypotheken te verstrekken aan gepensioneerden. Dat kan zeker nog wel, maar de maximale hoogte van de (nieuwe) lening is lager dan die was onder het oude pensioenstelsel. Maar dat is een onderwerp voor volgende keer.
Heb je vragen en opmerkingen over dit onderwerp of suggesties voor andere onderwerpen, laat het de redactie weten.